

L’intelligenza artificiale sta trasformando il rapporto tra Fisco e contribuenti, aprendo nuove possibilità per l’analisi dei dati, l’individuazione delle anomalie e l’automazione dei controlli. Si assiste ad una modifica delle modalità con cui l’amministrazione finanziaria analizza le informazioni, seleziona i contribuenti da sottoporre a controllo e gestisce gli adempimenti. Una trasformazione che riguarda non soltanto l’Agenzia delle Entrate e gli altri organismi di controllo, ma anche le imprese, chiamate a confrontarsi con un sistema nel quale la disponibilità e la qualità dei dati assumono un’importanza sempre maggiore.
Non solo: insieme ai vantaggi portati dall’AI emergono interrogativi sulla trasparenza degli algoritmi, sulla tutela dei diritti dei contribuenti e sul ruolo della supervisione umana. Se l’AI può rendere più efficienti i processi fiscali, la vera sfida è capire come governarla.
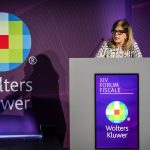
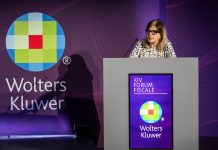
Di questo si è parlato nel confronto Come l’Intelligenza Artificiale sta cambiando controlli, compliance e accertamenti, organizzato nell’ambito del XV Forum Fiscale di Wolters Kluwer, organizzato a Milano in collaborazione con l’Ordine dei Dottori Commercialisti ed Esperti Contabili e con il Consiglio Nazionale dei Dottori Commercialisti ed Esperti Contabili.
Dal controllo tradizionale all’intelligenza artificiale agentica nel Fisco
A delineare le possibili implicazioni dell’evoluzione tecnologica sul sistema fiscale è Annibale Dodero, Senior Partner presso Alonzo Committeri & Partners, che invita a distinguere tra l’utilizzo attuale dell’intelligenza artificiale da parte dell’amministrazione finanziaria e gli scenari che potrebbero concretizzarsi nei prossimi anni.
“Oggi l’AI viene impiegata soprattutto nell’analisi del rischio e nell’individuazione dei contribuenti da sottoporre a verifica, oltre che per offrire servizi informativi ai cittadini. Un utilizzo, questo, che non presenta particolari criticità quando la tecnologia si limita a supportare il lavoro dei funzionari, ai quali resta il compito di elaborare le informazioni e assumere le decisioni. Il problema potrebbe emergere con il passaggio verso l’agentificazione: si tratta di un’evoluzione nella quale non si chiede più all’intelligenza artificiale di effettuare una ricerca o individuare precedenti giurisprudenziali, ma di raggiungere direttamente un obiettivo, per esempio predisporre un accertamento fiscale. Una possibilità che oggi non rappresenta la modalità operativa dell’amministrazione finanziaria, ma che la tecnologia già consente di immaginare” ha spiegato Dodero.
Ed è proprio questo scenario a sollevare interrogativi sul rapporto tra automazione e principi fondamentali del diritto tributario. Dodero richiama in particolare gli articoli 23, 53 e 97 della Costituzione, relativi rispettivamente alla riserva di legge in materia di prestazioni imposte, alla capacità contributiva e all’imparzialità e al buon andamento della pubblica amministrazione.
Due istituti rappresentano, secondo il professionista, un interessante terreno di riflessione: il concordato preventivo biennale e la consultazione semplificata.
Nel primo caso, il tema riguarda la capacità degli strumenti algoritmici di determinare una proposta fiscale coerente con la reale capacità contributiva del soggetto. Il concordato preventivo biennale si basa attualmente su un meccanismo articolato che utilizza gli ISA e non costituisce ancora un’applicazione di intelligenza artificiale, pur essendo stata contemplata la possibilità di ricorrervi.
Un ulteriore interrogativo riguarda il contraddittorio. Se la cifra proposta al contribuente deriva da un algoritmo, diventa più difficile comprendere quali elementi contestare e su quali basi chiedere una revisione della determinazione.
La consultazione semplificata pone invece il tema dell’affidabilità delle risposte automatizzate. L’istituto, ancora in attesa dei provvedimenti attuativi, prevede per le persone fisiche la possibilità di sottoporre il proprio caso a un software per verificare se esista già una risposta dell’amministrazione finanziaria. Il sistema dovrebbe confrontare la situazione descritta con le interpretazioni disponibili e fornire un’indicazione, lasciando la possibilità di ricorrere all’interpello quando non sia in grado di rispondere.
Il rischio, secondo Dodero, è che un sistema fondato sui precedenti finisca per riproporre esclusivamente interpretazioni già conosciute, senza riuscire a cogliere le specificità di situazioni nuove o contribuire all’evoluzione del diritto.
Da qui la necessità di mantenere un’interlocuzione umana, soprattutto quando una risposta automatizzata non risulta convincente.
I rischi degli algoritmi: qualità dei dati, trasparenza e discriminazioni
Come è ormai noto, i benefici dell’AI dipendono innanzitutto dalla trasparenza e dalla qualità dei dati, oltre che dalle specificità di ciascun ambito: l’intelligenza artificiale generativa, il machine learning e l’AI agentica. Ognuno di essi presenta criticità diverse quando viene applicato al rapporto tra amministrazione finanziaria e contribuenti.
Nel machine learning, il primo problema riguarda proprio la qualità dei dati. Questi sistemi apprendono dalle informazioni disponibili e, se i dati utilizzati sono incompleti o poco accurati, possono produrre risultati errati. Nel contesto fiscale, il rischio è quello della cosiddetta discriminazione algoritmica: alcune categorie di contribuenti potrebbero essere sottoposte a maggiori controlli semplicemente perché più frequentemente presenti nei dati storici relativi all’evasione.
Con i modelli generativi emerge invece il problema della cosiddetta black box. Il sistema riceve un input e restituisce un risultato, ma non sempre è possibile ricostruire il percorso logico che ha portato a quella risposta. Una criticità che riguarda tanto il contribuente quanto l’amministrazione, soprattutto quando occorre motivare una determinazione fiscale o contestare un accertamento.
L’AI agentica introduce un ulteriore livello di complessità: i sistemi possono ricevere un obiettivo e costruire autonomamente il percorso per raggiungerlo, coordinando più agenti senza un intervento umano costante. In questo scenario diventa fondamentale prevedere punti di controllo intermedi, o checkpoint, che consentano di verificare il comportamento del sistema prima che completi un’operazione.
“A tutto questo si aggiungono difficoltà per individuare soluzioni realmente nuove, proprio perché l’intelligenza artificiale tende a ricondurre i casi a situazioni già conosciute. Un aspetto particolarmente delicato in ambito tributario, dove l’interpretazione delle norme deve poter evolvere insieme ai cambiamenti economici e sociali” ha spiegato Giacomo Ricotti, Direttore Centrale in staff al Dipartimento Pianificazione, Organizzazione e Bilancio della Banca d’Italia.
Tax Control Framework e human in the loop
L’introduzione dell’intelligenza artificiale rende ancora più importante il ruolo del Tax Control Framework (TCF), il sistema di gestione e controllo del rischio fiscale adottato dalle imprese.
“Il TCF non deve essere considerato soltanto un adempimento organizzativo o uno strumento per comunicare i rischi fiscali all’amministrazione. Il suo valore consiste soprattutto nella capacità di costruire processi di controllo robusti, possibilmente automatizzati, che consentano di verificare la totalità delle operazioni e non soltanto un campione. L’intelligenza artificiale può contribuire a rafforzare questi meccanismi, ma non deve sostituire la responsabilità delle persone” ha spiegato Eleonora Briolini, Tax Partner di BDO Italia.
Èd qui che entra in gioco il principio dello human in the loop: l’operatore deve essere in grado di verificare gli output prodotti dall’AI, comprenderne le fonti, valutare le alternative e documentare le ragioni delle decisioni adottate.
“La responsabilità deve quindi rimanere in capo alla funzione fiscale, che non può limitarsi ad acquisire e approvare l’output della macchina. La presenza umana non può infatti ridursi a una firma formale. Per esercitare un controllo effettivo, il professionista e il funzionario devono possedere competenze adeguate per comprendere il funzionamento degli strumenti utilizzati e valutare criticamente le loro conclusioni” ha aggiunto Dodero.
Una questione che riguarda anche la formazione delle nuove generazioni di professionisti: il rischio è che chi cresce utilizzando quotidianamente strumenti digitali perda progressivamente la capacità di mettere in discussione i risultati forniti dagli algoritmi.
La dipendenza tecnologica e il rischio di lock-in
Un ulteriore elemento di dibattito durante il XV Forum Fiscale di Wolters Kluwer riguarda il ruolo dei fornitori di tecnologia. L’introduzione dell’intelligenza artificiale nel rapporto tra Fisco e contribuente porta infatti sulla scena un terzo soggetto: chi sviluppa e fornisce le soluzioni utilizzate.
Il mercato dell’AI è oggi caratterizzato da una forte concentrazione di pochi operatori, prevalentemente localizzati in alcuni Paesi. Questa situazione può esporre sia le imprese sia le amministrazioni finanziarie a un rischio di dipendenza tecnologica.
Una volta scelto un fornitore, cambiare piattaforma può risultare costoso e complesso, soprattutto quando i processi aziendali e le informazioni sono profondamente integrati con la soluzione adottata. Si aggiunge il problema delle competenze: spesso soltanto il fornitore conosce realmente il funzionamento dei modelli e delle infrastrutture utilizzate.
A ciò si sommano le questioni relative alla continuità del servizio e alla gestione dei dati. L’utilizzo di infrastrutture cloud, per esempio, impone di considerare attentamente dove vengono conservate le informazioni e chi può potenzialmente accedervi.
La questione diventa particolarmente rilevante per le amministrazioni finanziarie, che gestiscono informazioni estremamente sensibili. Per questo Ricotti introduce il tema del make or buy: fino a che punto uno Stato dovrebbe affidarsi a fornitori privati e quanto, invece, dovrebbe investire nello sviluppo di proprie capacità tecnologiche?
“La realizzazione di infrastrutture autonome richiede investimenti molto elevati, difficilmente sostenibili da una singola amministrazione. Una possibile strada potrebbe quindi essere quella di sviluppare iniziative e partenariati pubblico-privati a livello europeo, così da ridurre la dipendenza tecnologica e rafforzare il controllo sulle infrastrutture e sui dati” ha spiegato Ricotti.
L’intelligenza artificiale cambierà anche il sistema fiscale?
Il confronto del XV Forum Fiscale si è concluso allargando lo sguardo alle trasformazioni economiche e sociali che l’intelligenza artificiale potrebbe determinare nel lungo periodo.
Briolini ha sollevato una questione che va oltre la compliance e l’efficienza dei controlli: se l’AI aumenterà significativamente la produttività e sostituirà una parte consistente del lavoro umano, come dovrà essere ripensato un sistema fiscale che si basa in larga misura sul reddito dei lavoratori dipendenti?
La possibile riduzione del peso del lavoro nella produzione della ricchezza potrebbe richiedere nuovi meccanismi di tassazione e redistribuzione, capaci di adattarsi a un’economia nella quale una quota crescente del valore viene generata attraverso tecnologie e automazione.
Ricotti invita tuttavia a non anticipare scenari estremi, ricordando che non esistono ancora evidenze definitive di una perdita generalizzata di posti di lavoro riconducibile all’intelligenza artificiale. Il problema economico potrebbe riguardare piuttosto gli squilibri tra domanda e offerta e la concentrazione della ricchezza.
Il messaggio che emerge dal dibattito è chiaro: nel rapporto tra Fisco e intelligenza artificiale, la questione non è più stabilire se utilizzare queste tecnologie, ma definire le condizioni per farlo in modo trasparente, controllabile e responsabile. Per le imprese significa investire nella qualità dei dati, nella governance e nell’automazione dei controlli; per l’amministrazione finanziaria significa garantire che l’efficienza degli algoritmi non comprometta i diritti dei contribuenti e i principi alla base del sistema tributario.