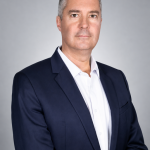



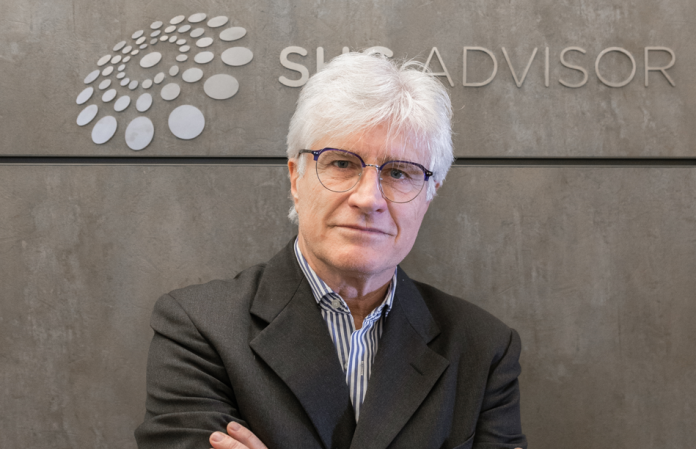
Il paradigma “piccolo è bello” è ormai superato, a fronte di tecnologie sempre più complesse e costose, in uno scenario di mercato che costringe ad essere operativi in contesti internazionali. Condizioni che, necessariamente, impongono alle aziende di unire le proprie forze in processi di Merges & Acquisitions – M&A non sempre semplici, soprattutto in ambito ICT. Ci siamo così confrontati con Franco Ponsone Presidente e fondatore SHC Advisor
Il mercato M&A sta vivendo una fase di trasformazione, tra nuove opportunità e difficoltà nella raccolta di capitali e nelle exit. Qual è la sua lettura dello scenario attuale e quali prospettive vede per i prossimi anni?
Il mercato M&A sta attraversando una fase caratterizzata da dinamiche contrastanti: da un lato si registra una buona vivacità delle operazioni, dall’altro permangono difficoltà legate alla raccolta di nuovi capitali e alla realizzazione delle exit. È un mercato che continua a offrire opportunità, ma nel quale gli investitori devono confrontarsi con condizioni più complesse e valutare con attenzione le occasioni di investimento.
Le diverse ricerche di settore confermano questo quadro. Secondo EY-Parthenon, nel primo semestre 2026 in Italia sono state annunciate 700 operazioni M&A, con una crescita del 18% rispetto allo stesso periodo dell’anno precedente e un controvalore di 25,3 miliardi di euro (+35%). Parallelamente, i dati della ricerca AIFI – Associazione Italiana del Private Equity e Venture Capital – in collaborazione con PwC Italia evidenziano una contrazione del 60% della raccolta di private equity e venture capital in Italia nello stesso periodo. Due indicatori che, letti insieme, restituiscono l’immagine di un mercato attivo sul fronte delle operazioni, ma che deve fare i conti con una maggiore difficoltà nel reperire nuovi capitali.
Credo quindi che nei prossimi anni assisteremo a un mercato caratterizzato da maggiore selettività, ma anche da importanti opportunità. Per le imprese, soprattutto le PMI, diventa fondamentale ragionare non soltanto sulle performance attuali, ma sul proprio posizionamento competitivo da qui a cinque anni. Le operazioni di M&A possono essere uno strumento importante per affrontare questa evoluzione, crescere e mantenere la propria competitività.
Il settore ICT continua ad attrarre l’interesse degli investitori. Quali sono le caratteristiche che lo rendono particolarmente interessante per le operazioni di M&A e quali tipologie di aziende risultano oggi più appetibili?
L’ICT è sicuramente uno dei comparti più interessanti per il mercato M&A. La ragione è che siamo di fronte a un settore in cui la trasformazione tecnologica sta modificando profondamente il modo in cui le imprese operano e competono. Cloud, gestione dei dati, intelligenza artificiale e digitalizzazione dei processi richiedono investimenti continui e competenze sempre più specialistiche.
I numeri confermano questa dinamica. Secondo il rapporto M&A Outlook 2026 di PwC, nel 2025 in Italia le operazioni nel comparto Technology sono state 229, con una crescita del 24% rispetto all’anno precedente. La tecnologia rappresenta ormai circa l’80% delle operazioni M&A realizzate nell’intero settore TMT (Technology, Media & Telecommunications).
È interessante osservare anche come stia cambiando la natura delle operazioni: le aziende non cercano più soltanto competenze per gestire le infrastrutture IT dei clienti, ma puntano a costruire piattaforme integrate, capaci di combinare servizi, software, cloud, dati e intelligenza artificiale. Le acquisizioni diventano quindi uno strumento per completare l’offerta, acquisire nuove competenze e rafforzare il proprio posizionamento competitivo.
A mio avviso, gli investitori continueranno a guardare con interesse alle società che dispongono di competenze distintive, ricavi ricorrenti e una forte specializzazione tecnologica. In un mercato in rapida evoluzione, la capacità di innovare e di offrire soluzioni sempre più integrate rappresenta un importante fattore di attrattività.
La cybersecurity sembra destinata a diventare uno dei comparti più interessanti per gli investitori, anche in relazione alla crescita dell’intelligenza artificiale. Quali sono i fattori che alimentano questo interesse e quali opportunità si aprono per le aziende del settore?
La cybersecurity rappresenta probabilmente uno dei segmenti con le prospettive più interessanti in termini di M&A. Non siamo di fronte a una moda tecnologica, ma a una necessità strutturale per tutte le imprese, indipendentemente dalle dimensioni e dal settore in cui operano.
Per l’Osservatorio Cybersecurity & Data Protection del Politecnico di Milano, il mercato italiano della cybersecurity ha raggiunto nel 2025 un valore di 2,78 miliardi di euro, in crescita del 12% rispetto all’anno precedente. Inoltre, ovviamente visto lo scenario, la maggioranza delle grandi aziende prevedono di aumentare il proprio budget destinato alla sicurezza informatica nel 2027
A livello internazionale il settore è particolarmente attivo sul fronte delle acquisizioni. Secondo Kroll, nel primo trimestre 2026 sono state annunciate 75 operazioni di M&A nella cybersecurity, in linea con il ritmo dell’anno precedente, che aveva fatto registrare livelli record.
La cybersecurity sarà sempre più nel mirino degli investitori e rappresenterà uno dei comparti più dinamici per il mercato M&A nei prossimi anni. La crescita dell’intelligenza artificiale contribuirà ad accrescerne ulteriormente il ruolo strategico: più si diffondono queste tecnologie, più aumenta la necessità di proteggere sistemi, dati e infrastrutture. Stiamo già assistendo a un processo di consolidamento, con fondi che attraverso operazioni successive di acquisizione (add-on) stanno creando veri e propri poli specializzati nella cybersecurity. È una tendenza che riguarda in particolare le realtà più piccole, che attraverso le aggregazioni possono raggiungere dimensioni maggiori, rafforzare la propria capacità finanziaria, ampliare l’offerta di servizi e soprattutto attrarre professionalità tecniche qualificate, che spesso preferiscono lavorare in organizzazioni più strutturate. Anche nella nostra esperienza abbiamo avuto modo di confrontarci direttamente con questo mercato, seguendo la cessione di una società operante nella cybersecurity. Ritengo che nei prossimi cinque anni sarà uno dei settori più vivaci sul fronte delle operazioni M&A.
Nel settore ICT, le aggregazioni possono rappresentare una leva di crescita e competitività per le realtà più piccole. Quanto è concreta questa tendenza in Italia e quali vantaggi possono derivare dalla creazione di gruppi più strutturati?
Il consolidamento è una tendenza destinata a rafforzarsi, soprattutto in settori come l’ICT, caratterizzati dalla presenza di numerose realtà di piccole dimensioni. Queste aziende si trovano sempre più spesso a competere con operatori strutturati, che dispongono di maggiori risorse finanziarie, possono offrire servizi più completi e hanno una maggiore capacità di attrarre personale tecnico qualificato.
Le aggregazioni rappresentano quindi un’importante opportunità di crescita: consentono di integrare competenze, risorse e portafogli clienti, raggiungere dimensioni maggiori e rafforzare il proprio posizionamento competitivo. Affinché queste operazioni generino effettivamente valore, è tuttavia fondamentale che siano guidate da una chiara strategia industriale, basata sull’individuazione di sinergie concrete e su un’efficace integrazione delle realtà coinvolte. L’obiettivo è creare gruppi più solidi e competitivi, in grado di affrontare le sfide del mercato nel medio-lungo periodo.
Chi è Franco Ponsone Presidente e fondatore SHC Advisor
Ha ricoperto incarichi manageriali presso importanti realtà Multinazionali (Unilever, SC Johnson, Bristol Myers Squibb) e Nazionali (Star). Ha maturato esperienze lavorative in USA presso SC Johnson – e a Parigi presso Bristol Myers Squibb. Dal 2003 al 2019 è stato Amministratore Delegato e Socio di un gruppo metalmeccanico italiano operante nel settore delle macchine di finitura per piastrelle, il Gruppo Ancora/Sassuolo. Nel 2015 la società è stata venduta ad un importante gruppo Italiano operante anch’esso nel mercato di impianti per piastrelle.